В обменной точке у выхода из терминала аэропорта Пхукета 11 февраля 2026 года за 500 USD предлагали 16 200 THB, а через двадцать минут езды в город - 17 050 THB. Разница в 850 бат не зависит ни от визовых формальностей, ни от сезона, ни от содержимого чемодана: её создаёт исключительно выбор точки обмена и умение читать табло с курсом покупки и продажи.
Когда маршрут уже собран - уточнены визы и правила въезда, решено, что посмотреть и когда ехать, продумана безопасность на месте - остаётся строка бюджета, которую почти никто не считает заранее: потери на конвертации. Первично здесь понятие национальной валюты и денежной единицы страны, ведь обменный курс - лишь цена обмена одной валюты на другую, а курсовая разница между каналами возникает как маржа посредника. Разбор терминов, карт и сборов собран в статье Валюта и деньги в поездке: национальная валюта и денежная единица страны.
Коротко: где именно теряются деньги
- Спред обменника в аэропортах и отелях достигает 4-8% к межбанковскому курсу, в городских обменниках падает до 0,5-1,5%.
- Динамическая конвертация в банкомате добавляет 3-7% сверху и включается по умолчанию, если не выбрать списание в местной валюте.
- Надпись «комиссия 0%» чаще всего означает, что сбор зашит в курс: итоговая сумма выходит на 2-4% ниже рыночной.
- На 1000 USD разброс между худшим и лучшим каналом в Таиланде в феврале 2026 года составил 2 720 THB - около 7 800 ₽.
- Круговой обмен стоит двойного спреда: при спреде 3,5% вы теряете почти 7% суммы.
Курс покупки и продажи: как читать табло без ошибок
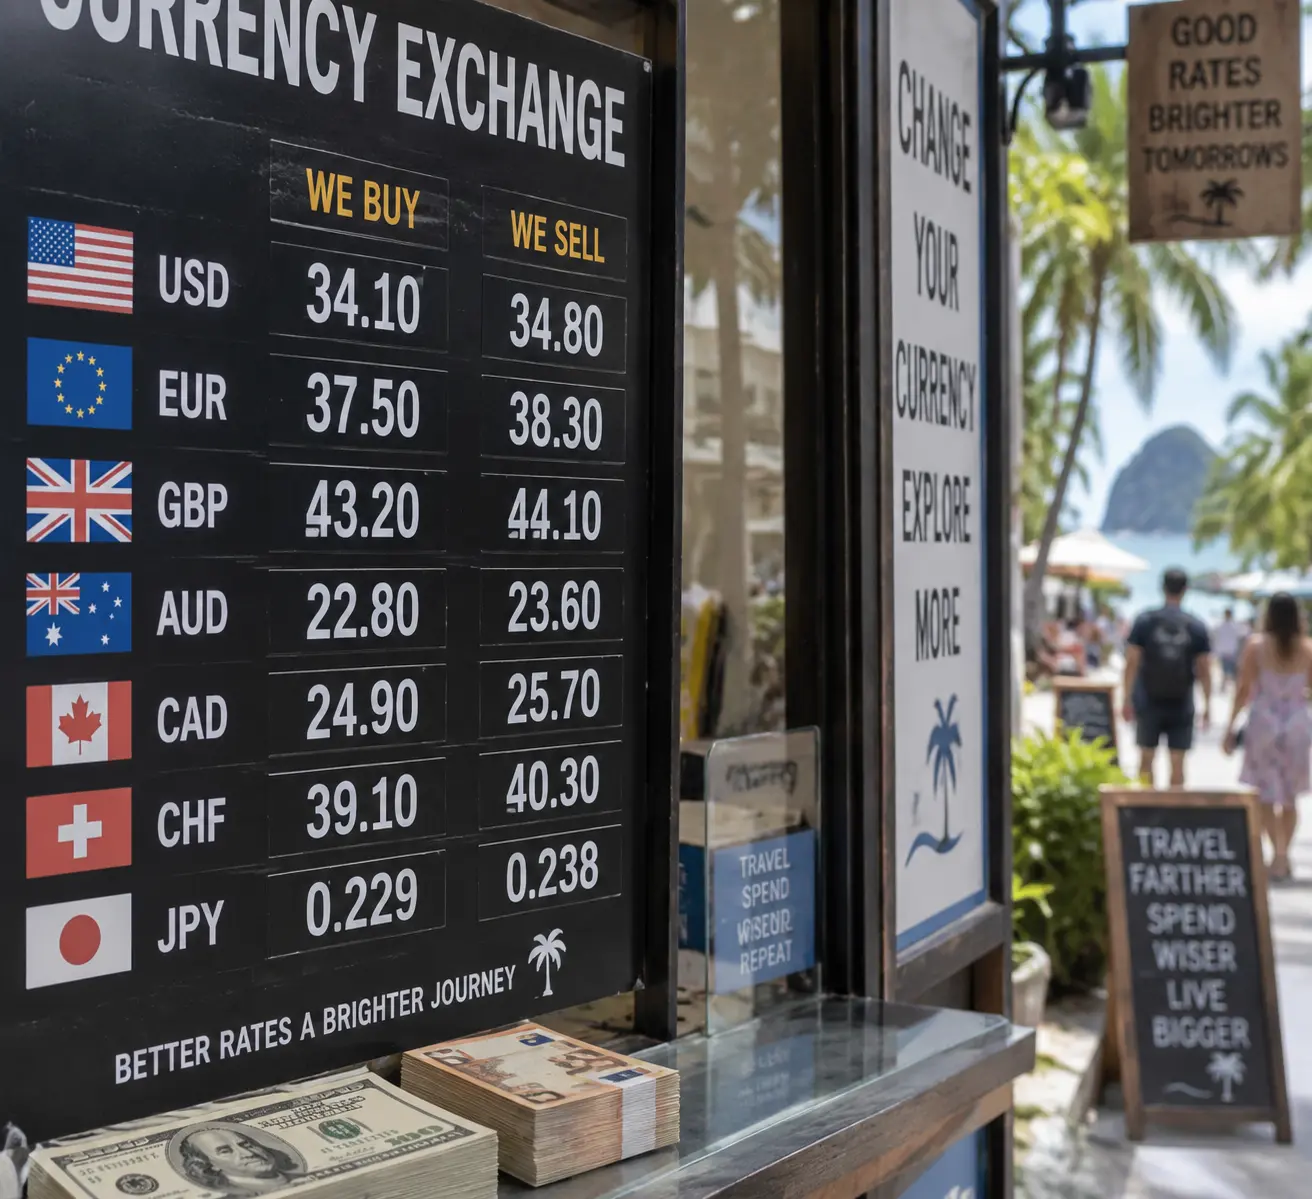
Обменник всегда показывает две цифры. Курс продажи (sell) - цена, по которой вам отдают иностранную валюту; курс покупки (buy) - цена, по которой её забирают у вас. Меняя рубли на баты, вы попадаете на курс продажи, то есть на менее выгодный из двух.
Спред считается по формуле: (курс продажи - курс покупки) ÷ курс продажи × 100. Табло со значениями 33,10 и 34,30 даёт спред 3,5%. Если тот же обменник позже выкупит у вас остаток, вы отдадите ещё 3,5%, и суммарная потеря на круговом обмене приблизится к 7%. Ориентир для проверки: сравните курс табло с межбанковским в любом конвертере в момент сделки - отклонение больше 2% означает, что рядом есть вариант дешевле.
Где менять деньги: сравнение каналов на цифрах
Ниже - редакционное сравнение по итогам поездки в Таиланд: обмен 1000 USD наличными в один день, межбанковский курс 34,15 THB за доллар.
| Канал обмена | Курс, THB за 1 USD | Получено с 1000 USD | Потеря к лучшему курсу |
|---|---|---|---|
| Стойка в аэропорту | 32,60 | 32 600 THB | -1 500 THB |
| Банкомат с конвертацией терминала | 31,60 | 31 380 THB | -2 720 THB |
| Банк в городе | 33,40 | 33 400 THB | -700 THB |
| Городской обменник (Patong) | 34,10 | 34 100 THB | 0 THB |
| Ресепшен отеля | 31,80 | 31 800 THB | -2 300 THB |
В банкомате к сумме добавился сбор владельца устройства - 220 THB, или 4,4% от снятия. Именно этот сбор вместе с курсом терминала делает банкомат самым дорогим способом получить наличные.
Правило, которое экономит больше всего: в первые сутки меняйте минимум - только на дорогу и еду, а основную сумму меняйте в городе, где конкуренция обменников выше.
Комиссии: явные, процентные и спрятанные в курсе
Сборы за конвертацию делятся на четыре типа, и только первый виден на чеке:
- Фиксированный сбор - 100-250 ₽ или 3-5 USD за операцию.
- Процентный сбор - 1-5% от суммы, часто с минимальным порогом.
- Курсовая маржа - 2-6%, зашитые в курс и не отражённые в документах.
- Сбор банка-эмитента - 1-2% плюс фикс за снятие в чужой сети.
«Самая дорогая комиссия - та, которой нет в чеке. В казначействе это видно каждый день: клиент соглашается на курс терминала, а через сутки обнаруживает, что заплатил 5-6% сверху, причём слово “комиссия” не встречается ни в одном документе».
Дмитрий Кравцов, валютный аналитик, 11 лет работы в казначействе коммерческого банка.
Банкоматы, терминалы и динамическая конвертация
Когда банкомат или POS-терминал предлагает списать сумму в рублях, а не в местной валюте, это DCC - динамическая конвертация по курсу терминала. Согласие стоит в среднем 4-6% от операции. Достаточно нажать «отказаться» и выбрать валюту счёта - местную. Подробный кейс о том, как это меняет планы, разобран в материале про то, Как невыгодный курс в банкомате и терминале изменил выбор валюты: там же показана арифметика курсовой разницы и логика выбора валюты списания.
Пошаговый расчёт: сколько реально стоит ваш обмен
- Запишите межбанковский курс из конвертера в момент сделки.
- Умножьте сумму на курс табло - получите номинал к выдаче.
- Вычтите комиссию обменника и сбор банкомата.
- Переведите результат обратно в исходную валюту по межбанковскому курсу.
- Разница и есть ваша реальная потеря - сравнивайте её между двумя-тремя точками.
Пример: 1000 USD по курсу 32,60 дают 32 600 THB, минус 220 THB сбора - 32 380. По межбанку 34,15 это 948 USD, то есть потеря 52 USD, или 5,2%.
Наличные: сколько брать и как хранить
Считайте запас на поездку по формуле «1,5 дня расходов плюс транспорт до аэропорта»: этого хватает, если карта внезапно не сработает. Держите мелкие купюры отдельно от крупных - таксисты и уличные кассы часто «не имеют сдачи», и обменный курс при размене у них заметно хуже банковского. Практика показывает, что 70-80% бюджета удобнее держать на карте, а наличные использовать как страховку. Как распределить наличные деньги и какой запас оправдан, разбирается в статье Наличные или безналичная оплата: какой запас денег брать, где без наличных не обойтись и как хранить их безопасно.
Частые вопросы
Что такое курс покупки и курс продажи простыми словами?
Курс продажи - цена, по которой банк отдаёт вам иностранную валюту; курс покупки - цена, по которой он забирает её у вас. Разница между ними называется спредом и составляет от 0,5% в городских обменниках до 8% в аэропортах и отелях. При обмене туда и обратно вы платите спред дважды.
Почему в аэропорту курс хуже, чем в городе?
Аренда стойки в терминале дороже городской точки в 5-10 раз, а пассажир без альтернативы менее чувствителен к цене. В результате маржа вырастает до 4-8%. Если рейс прилетает ночью, разумно поменять 30-50 USD на дорогу, а остальное - в городе днём.
Стоит ли соглашаться на конвертацию в банкомате?
Нет. Всегда выбирайте списание в местной валюте: согласие на конвертацию терминала стоит 3-7% сверху. Курс вашего банка-эмитента обычно ближе к межбанковскому, даже с учётом сбора за снятие.
Как посчитать реальную стоимость обмена с комиссией?
Переведите полученную сумму обратно в исходную валюту по межбанковскому курсу и сравните с той, что отдали. Разница в процентах - ваша полная стоимость операции, включая скрытую маржу. Нормальным считается отклонение до 1,5% в городе и до 3% в аэропорту.
Сколько наличных денег брать в поездку?
Ориентир - 20-30% бюджета наличными при поездке на 7-10 дней и наличие местной валюты на первые 1,5 дня. Остальное на карте. В странах с развитой карточной инфраструктурой доля наличных падает до 10-15%.
Какой обменник выбрать, если банка рядом нет?
Ищите заведения с электронным табло и прозрачным курсом в людных торговых кварталах: конкуренция там держит спред в пределах 1-1,5%. Избегайте точек у отелей, вокзалов и на пляжной первой линии - там маржа максимальна.
Что делать, если нужной валюты нет в стране?
Меняйте через доллар или евро: связка «рубль → доллар → местная валюта» в стране с ограниченным рынком часто дешевле прямого обмена. Уточняйте, принимают ли выкупленные купюры с надрывами и штампами - часть обменников их не берёт.
Источники
- ISO 4217 - международный стандарт буквенных и цифровых кодов валют.
- Visa: правила динамической конвертации (DCC) для мерчантов и держателей карт.
- Mastercard: Currency Conversion Procedures for Cardholders - описание курсов и сборов.
- Банк России: информационные материалы о курсовой политике и валютных операциях.
Если сократить всё до одного решения, оно звучит так: в первые сутки меняйте минимум, основную сумму берите в городе, а в банкоматах всегда выбирайте списание в местной валюте. Эти три привычки на поездке в 10 дней экономят в среднем 3-5% бюджета.
Перед следующей поездкой сверьте три числа: межбанковский курс, курс табло и итоговую сумму с учётом всех сборов. Если последняя отличается от первой больше чем на 3% - ищите другое окно, и тогда деньги уйдут на впечатления, а не на маржу обменника.
Комментарии
В разделе про банкоматы смутила фраза «валюта счёта — местная». Если счёт в рублях, всё равно выбирать баты на экране банкомата?
Не понял расчёт комиссии банкомата: 220 бат от 31 600 — это около 0,7%, а не 4,4%. Или процент считали для другой суммы снятия?