В апреле 2025 года обмен 200 € на фунты у стойки в аэропорту Лиссабона обошёлся мне в 14 фунтов сверх расчёта по курсу ЦБ: спред плюс фиксированные 4,50 € за операцию. Тот же объём наличных в банкомате в центре города снимался с потерей 1,8 %, а оплата картой в отеле - с потерей 1,1 %. Разброс почти в семь раз на одной и той же сумме и есть реальная цена денежного вопроса в поездке.
Когда маршрут собирается по гиду по странам мира - визы и правила въезда, безопасность, что посмотреть и когда ехать, - денежный блок обычно откладывают на последний вечер. Логичнее наоборот: обмен и курс, банковские карты, наличные и безналичная оплата, туристические сборы и налоги съедают больше, чем ошибка в выборе отеля. Тот же принцип работает и при выборе необходимых вещей перед поездкой в другую страну с сопоставлением цен и отзывов: сначала критерии, потом покупка. На контрольной 1 000 € расходов разрыв между худшим и лучшим способом оплаты даёт 60-90 €.
Коротко: шесть цифр, которые задают бюджет поездки
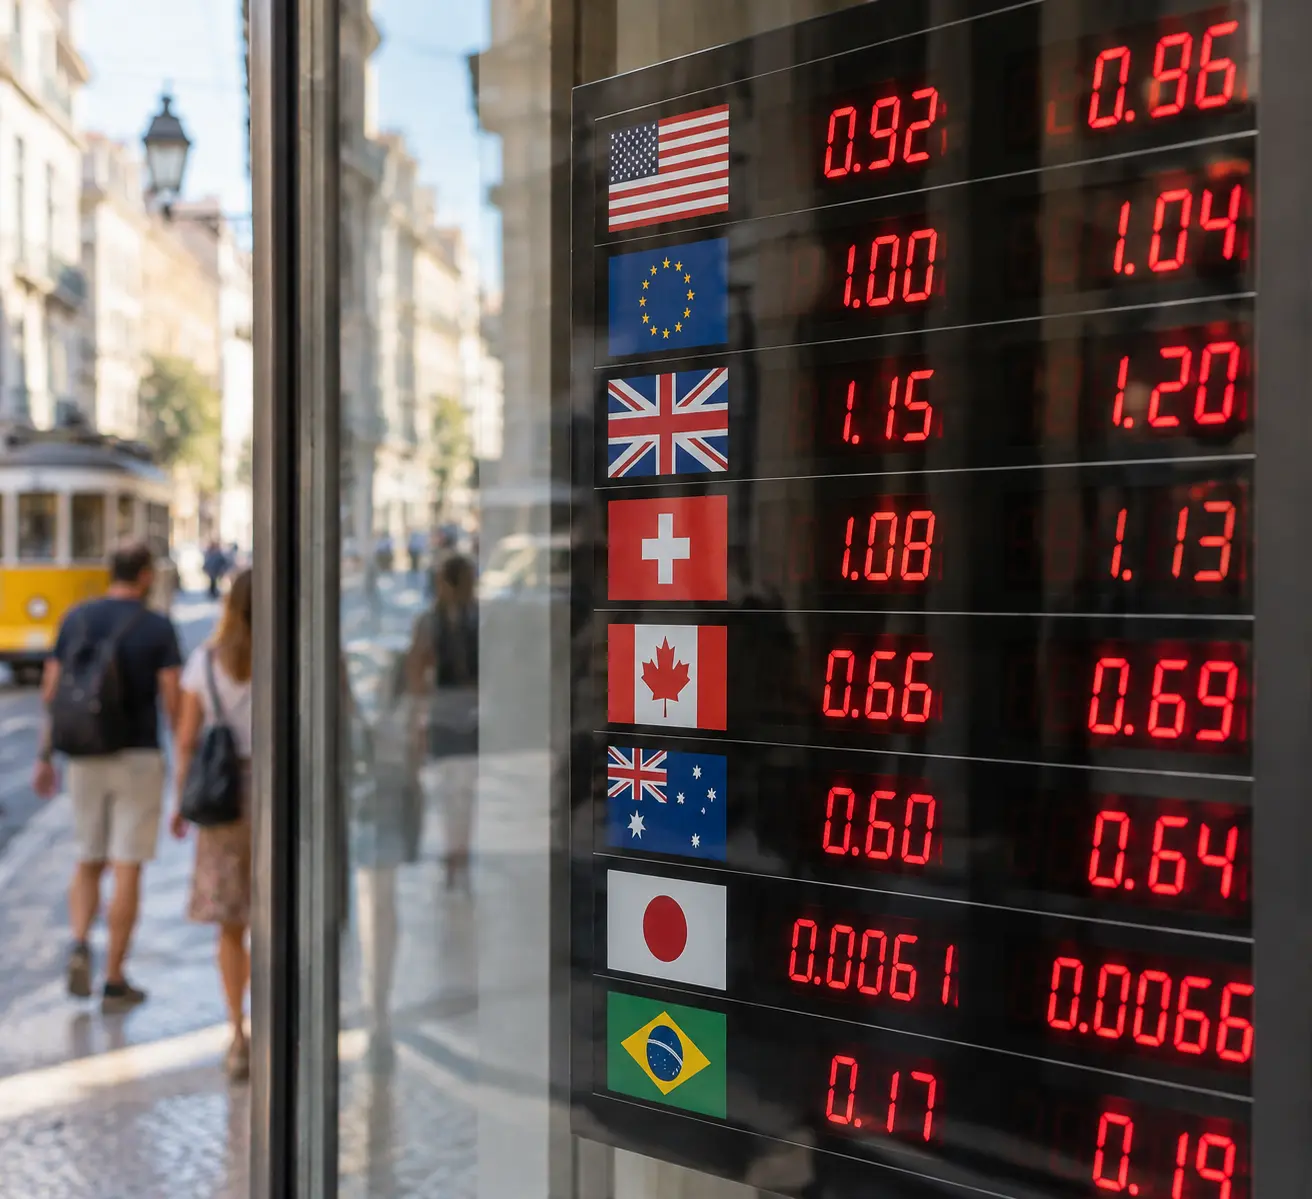
- Спред обменника в аэропорту - 6-12 %, в отделении банка в городе - 1,5-3,5 %. Обмен сразу после выхода из терминала - самый дорогой способ получить наличные.
- Банкомат за границей: фиксированные 3-5 € плюс 1-3 % от суммы; при лимите 300-500 € в сутки одно крупное снятие дешевле трёх мелких.
- DCC (оплата в домашней валюте на терминале) стоит 3-7 % - это надбавка не банка, а продавца и его эквайера.
- Туристический налог в городах Европы - 1-7 € с человека за ночь, часто платится при заселении наличными в национальной валюте.
- Tax Free возвращает 8-21 % от чека, но комиссия оператора и минимальная сумма покупки сокращают выгоду до 5-12 %.
- Правило гибрида: 70-80 % трат картой, 20-30 % наличными на мелкие и «налоговые» платежи.
Три разных курса одной валюты - и где именно теряются деньги
За одну поездку в выписке появляются три несвязанных числа для одного и того же евро. Понимание того, кто и когда их назначает, снимает большую часть споров с банком и почти весь «магический» перерасход. Ключевые понятия темы: визовые требования, правила въезда, безвизовый въезд. Подробный разбор — Тренды 2026: визовые требования и правила въезда. Рядом с ними стоит и национальная валюта.
Курс межбанковского рынка - точка отсчёта
Это котировка, по которой банки рассчитываются между собой; её публикуют как курс ЦБ или mid-market rate. В чистом виде её не получает никто, но именно от неё считаются все надбавки. Практическое правило: если разрыв между mid-market и вашим итоговым курсом больше 2 %, вы платите за удобство, а не за риск.
Курс эмитента и платёжной системы
Платёжная система конвертирует по своему курсу на дату процессинга, а не покупки, и банк-эмитент добавляет конверсионную надбавку 0,5-3 %. Если счёт в рублях, а покупка в дирхамах или батах, кросс-конвертация через доллар добавляет ещё 0,4-0,9 %. Поэтому курс в день покупки и курс в выписке могут отличаться на 1,5-2 %. Здесь смыкаются несколько понятий: обменный курс, курс покупки и продажи, курсовая разница. Подробнее об этом — Обмен валюты в поездке: где менять деньги, как читать курс покупки и продажи и не переплачивать на комиссиях. По соседству — национальная валюта.
Курс обменника и ловушка DCC
Уличная стойка назначает курс сама, и в аэропортах он хуже рыночного на 6-12 %. DCC - отдельный случай: терминал предлагает списать сумму в валюте вашей карты, и вы соглашаетесь на чужой курс с наценкой 3-7 %. Отказ занимает одну фразу: «Charge me in local currency, please».
Карта, наличные или гибрид: сравнение по сценариям
Универсально выгодного инструмента нет: карта дешевле на крупных платежах, наличные незаменимы там, где терминала нет или где налог берут только кэшем. Ниже - оценка потерь на 1 000 € расходов, собранная из полевых заметок 2025-2026 годов и тарифов банков.
| Способ оплаты | Комиссии и сборы | Потери на 1 000 € | Когда оправдан |
|---|---|---|---|
| Карта с прямой конвертацией | надбавка 0,5-1,5 % | 8-15 € | Отели, билеты, рестораны |
| Карта с кросс-курсом через доллар | 1,8-3,2 % суммарно | 18-32 € | Только если нет альтернативы |
| Снятие в банкомате за границей | 1-3 % + фикс 3-5 € | 13-35 € | Наличные на 2-3 дня |
| Обмен в аэропорту или на вокзале | спред 6-12 % | 60-120 € | Аварийно, 50-100 € |
| Обмен в банке в городе | спред 1,5-3,5 % | 15-35 € | Крупные суммы наличными |
| DCC - списание в домашней валюте | наценка 3-7 % | 30-70 € | Практически никогда |
Читать таблицу нужно по третьему столбцу: он показывает, что отказ от DCC и обмена в аэропорту экономит больше, чем выбор «правильного» банка. Гибридная схема выглядит так: карта на жильё, транспорт и крупные покупки, 100-200 € наличными на первые двое суток, остальное снимается по мере необходимости.
«Клиенты почти всегда переплачивают не на курсе, а на количестве операций: пять снятий по 50 € стоят дороже одного на 300 €. В аудите эквайринга мы считаем экономию за год - у семьи с двумя поездками выходит 300-400 €, и примерно 80 % этой суммы даёт отказ от DCC и обмена в аэропорту». Ключевые понятия темы: наличные деньги, запас на поездку, мелкие купюры. Подробный разбор — Наличные или безналичная оплата: какой запас денег брать, где без наличных не обойтись и как хранить их безопасно. Рядом с ними стоит и национальная валюта.
- Ирина Ковальчук, аналитик платёжных схем, 9 лет аудита эквайринга и банковских тарифов
Налоги, сборы и возврат: что вычитают из чека помимо цены
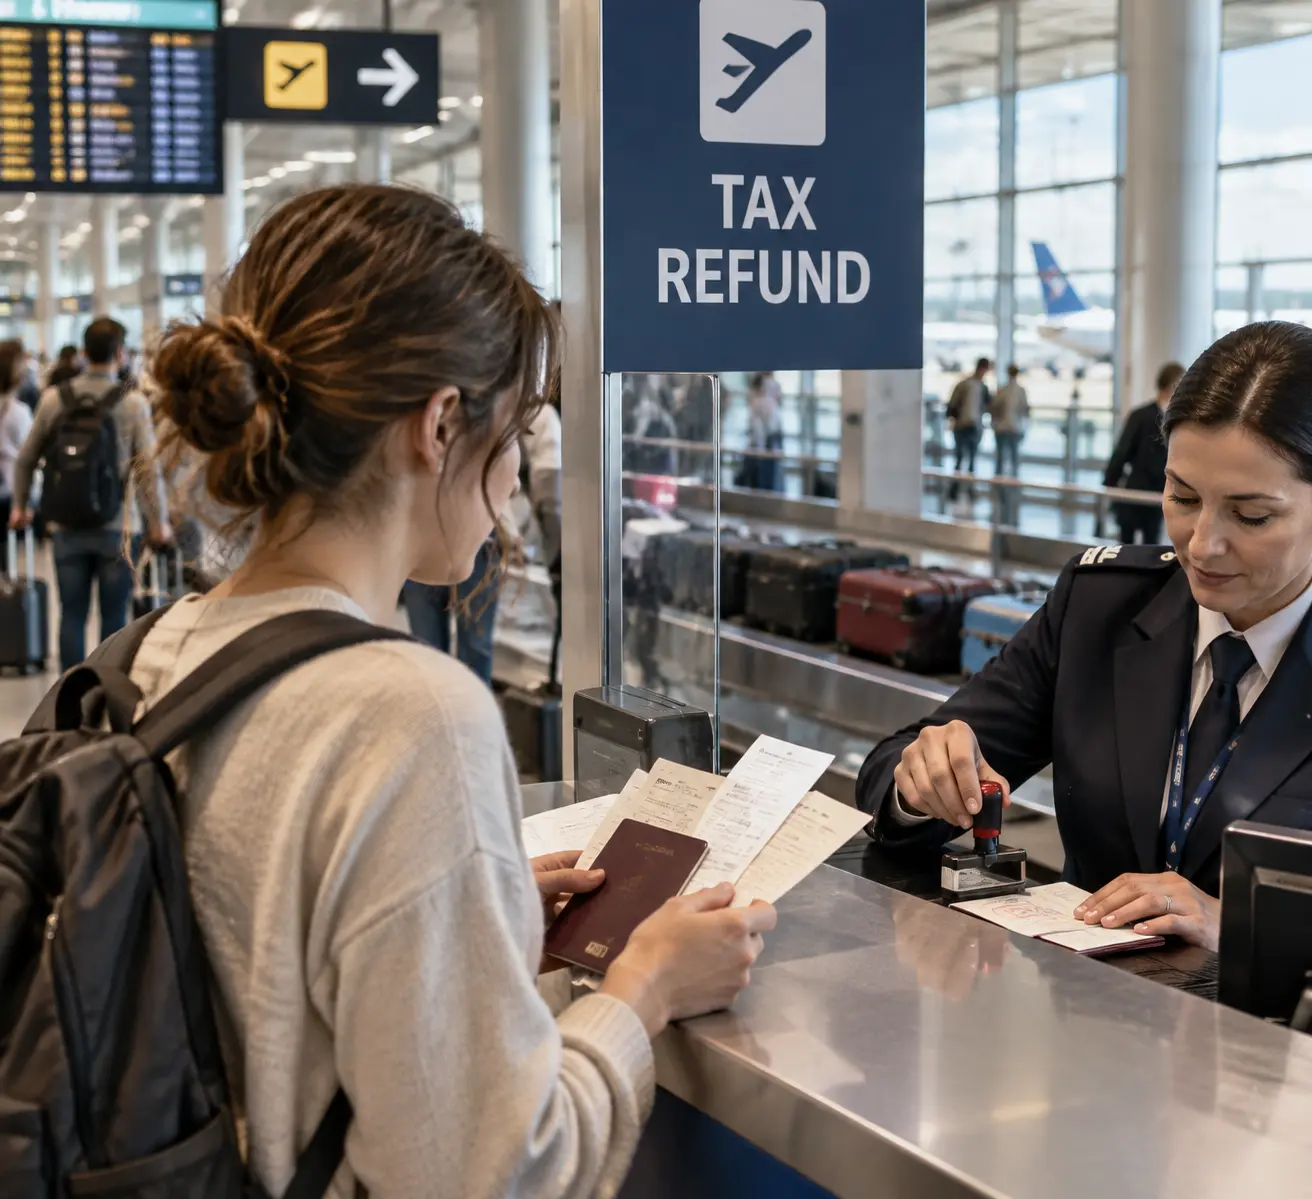
Номинальная цена номера и итоговая сумма в счёте расходятся на 5-15 %, и это не жадность отеля, а обязательные платежи. Туристический налог в европейских городах составляет 1-7 € с человека за ночь, в отдельных странах его берут только за первые 5-7 ночей; городской сбор часто оплачивается при заселении отдельно от брони и нередко - наличными в национальной валюте. Аэропортовые сборы обычно включены в билет, но лоукостеры выносят их в отдельные строки при регистрации, добавляя 15-45 € к бюджету перелёта.
Полный разбор этих платежей - Туристические налоги и сборы: оплата при заселении, аэропортовые сборы и возврат налога на покупки по системе tax free - стоит открыть до бронирования, а не на стойке регистрации. Возврат налога на покупки даёт 8-21 % от чека, но минимальная сумма покупки в одной точке (обычно 50-175 €), комиссия оператора 15-30 % и требование вывезти товар в течение 3 месяцев сокращают реальную выгоду до 5-12 %.
Алгоритм на 14 дней до вылета: порядок действий
- День 1. Сверьте курс mid-market по двум источникам и запишите его - это ваш эталон для проверки всех дальнейших операций.
- День 2. Позвоните в банк и уточните конверсионную надбавку, лимиты снятия и наличие блокировок для страны маршрута.
- День 4. Закажите наличные в отделении банка: предзаказ обычно даёт спред 1,5-2,5 % против 6-12 % у стойки в аэропорту.
- День 7. Проверьте срок действия карт и включите уведомления о каждой операции - расхождения видно в первые часы, а не через месяц.
- День 10. Посчитайте налоги: ночной сбор, аэропортовые доплаты, депозит за жильё (обычно 100-300 € блокировки).
- День 12. Сформируйте конверт наличных: 100-200 € в валюте страны плюс 50 € в резервной валюте на случай отказа терминалов.
- День 14. Сохраните офлайн-скриншоты брони и чека обмена: при споре с банком фото квитанции ускоряет разбор в разы.
Пять ошибок, которые видно только в выписке
- Оплата в рублях за границей - самая дорогая привычка: наценка DCC 3-7 % маскируется под «удобный рублёвый счёт».
- Серия мелких снятий по 40-50 €: фиксированный сбор превращает 1 % в 8-10 %.
- Обмен остатка в аэропорту при вылете - обратный спред часто ещё шире, чем при въезде.
- Игнорирование даты процессинга: в выходные и праздники курс может отличаться от курса покупки на 1,5-2 %.
- Оплата депозита дебетовой картой вместо кредитной: блокировка 200-300 € замораживается на 5-30 дней.
Частые вопросы
Какой курс обмена валюты считается нормальным в поездке?
Ориентируйтесь на mid-market rate: отклонение до 2 % - хороший курс, 2-4 % - приемлемая плата за удобство, выше 5 % - вы переплачиваете. В банкомате нормальной считается суммарная потеря 1-3 % плюс фиксированный сбор 3-5 €.
Что выгоднее за границей: карта или наличные?
Для крупных трат почти всегда карта: потери 0,8-1,5 % против 1,5-3,5 % при обмене наличных. Наличные нужны для туристического налога, рынков, чаевых и мелких перевозчиков - то есть 20-30 % бюджета.
Что такое DCC и как от него отказаться?
DCC - это списание в вашей домашней валюте по курсу, который назначает терминал, с наценкой 3-7 %. Отказ простой: выбирайте валюту страны пребывания, даже если экран настойчиво предлагает рублёвый вариант.
Сколько наличных брать с собой в поездку?
Базовый расчёт - 100-200 € на первые двое суток плюс 50 € резерва в другой валюте. Дальше снимайте по мере необходимости крупными суммами: при лимите 300-500 € в сутки это снижает фиксированные сборы в 3-4 раза. Контекст этого раздела — снятие наличных, комиссия за снятие, суточный лимит. Отдельный материал по теме: Банковская карта за рубежом: комиссии за снятие и оплату, блокировка операций и подготовка резервного платёжного средства. Смежный сюжет — национальная валюта.
Возвращают ли туристический налог и городской сбор?
Нет, туристический налог и городской сбор не возвращаются - это местные фискальные платежи. Возврату подлежит только НДС на товары, вывозимые за пределы страны, и то при соблюдении минимальной суммы чека.
Блокируют ли карту при оплате за границей?
Карту чаще блокирует антифрод банка, а не платёжная система: нетипичная страна и сумма в 3-5 раз выше обычной дают автоматический стоп. Уведомление банку о поездке и включённые push-подтверждения снимают большую часть таких отказов.
Какой минимальный чек нужен для Tax Free?
Порог начинается от 50 € в одной торговой точке и доходит до 175 € в отдельных странах. Чеки из разных магазинов не суммируются, поэтому крупную покупку лучше собирать одним чеком.
Источники
- Банк России - официальные курсы валют и разъяснения по конверсионным операциям.
- Правила платёжных систем Visa и Mastercard о dynamic currency conversion для держателей карт.
- Директива ЕС 2006/112/EC о возмещении НДС; материалы схем Tax Free (Global Blue, Planet).
- Wikipedia: «Dynamic currency conversion», «Туристический налог» - обзор определений и страновых ставок.
Итог
Денежная подготовка к поездке - это три решения, а не тридцать: отказаться от DCC и обмена в аэропорту, взять наличные предзаказом в банке и держать гибридную схему 70-80 % карта / 20-30 % кэш. Эти три шага на контрольной 1 000 € экономят 60-90 €.
Проверьте по своей выписке за прошлую поездку строку с курсом конвертации - если отклонение от mid-market больше 2 %, точки потерь уже видны, и их можно закрыть до следующего вылета.
Комментарии
А почему в примере с Лиссабоном евро меняли на фунты? Для поездки дальше в Великобританию? Без этого уточнения немного сбивает с толку, ведь в Португалии платят в евро.
А зачем фиксировать курс за две недели до поездки как эталон? За это время он может заметно измениться, и тогда сравнение с курсом в выписке покажет не только комиссии.